Domain blogprojekte.de kaufen?
Wir ziehen mit dem Projekt
blogprojekte.de um.
Sind Sie am Kauf der Domain
blogprojekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogprojekte.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Kruse, Otto: Lesen und SchreibenLesen und Schreiben , Diese grundlegende Einführung wurde für die 3. Auflage um das Kapitel "Denken" erweitert. Kritisches Denken ist eine Voraussetzung für Lesen und Schreiben, aber wir lesen und schreiben auch, um unser Denken zu entwickeln. Anstatt mühsam aus Fehlern zu lernen, erfährt man hier alles über den richtigen Umgang mit Texten. Der Band hilft, die vielfältigen Anforderungen zu verstehen und passende Lösungen zu finden. Weitere wichtige Themen: Textsorten in Studium und Wissenschaft, Dokumentation des Gelesenen, Unterschiede zum schulischen Schreiben, Umgang mit Schreibblockaden, Lesen und Schreiben in Praxis und Beruf. , Sonstige > Wasser- & Sanitärsysteme , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20180326, Produktform: Kartoniert, Titel der Reihe: UTB basics#3355#~Studieren, aber richtig##, Autoren: Kruse, Otto, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 216, Keyword: Bachelor Thesis; Bachelorarbeit; Hausarbeit; Kritisches Lesen; Lehrbuch; Lesen; Masterarbeit; Schreibblockaden; Schreiben; Schreibprojekt; Seminararbeit; Studium; Umgang mit Texten; Wissenschaftlich Schreiben; Wissenschaftliche Abschlussarbeit; Wissenschaftliches Lesen und Schreiben; utb, Fachschema: Forschung (naturwissenschaftlich)~Lernen / Lernmethoden, Lerntechniken~Arbeit (geistig) / Wissenschaftliches Arbeiten~Wissenschaftliches Arbeiten - Wissenschaftlicher Mitarbeiter~Bildungssystem~Bildungswesen, Fachkategorie: Wissenschaftliche Forschung~Schreiben, Technical Writing, Styleguides~Schule und Lernen~Bildungssysteme und -strukturen, Bildungszweck: für die Hochschule, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Lerntechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 214, Breite: 151, Höhe: 18, Gewicht: 341, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825243036 9783825233556, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ChatGPT zum Schreiben und Lesen wissenschaftliche Artikel, Taschenbuch von Gisela Haro-Esquivel,Pablo Ayala-Hernández, Verlag Unser Wissen,Chatgpt Zum Schreiben Und Lesen Wissenschaftliche Artikel, Taschenbuch Von Gisela Haro-esquivel,pablo Ayala-hernández, Verlag Unser Wissen, 978-620-9-06001-4, Seitenanzahl: 6443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
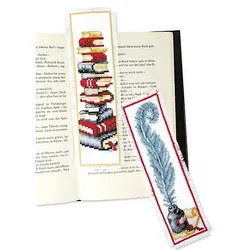
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Chicco - TAFEL SCHREIBEN & LESENMit der Tafel Schreiben & Lesen von Chicco können Kinder ab 2 Jahren spielerisch die Welt der Buchstaben und Zahlen entdecken. Dieses Lernspielzeug mit LCD-Bildschirm ist darauf ausgelegt, erste Schreib- und Malversuche zu begleiten und die Kreativität zu fördern. geeignet für Kinder von 2 bis 6 Jahren LCD-Bildschirm zum Malen und Schreiben mit praktischer Lösch-Taste inklusive 10 Lernkarten zum Nachzeichnen von Buchstaben, Zahlen und Linien vier verschiedene Spielmodi für abwechslungsreichen Lernspaß kindgerechter Stift, der gut in kleinen Händen liegt feststellschieber zum Sichern der Kunstwerke Die Tafel bietet vier unterschiedliche Modi, die auf die Entwicklung des Kindes abgestimmt sind: Das Nachzeichnen von Linien schult die Feinmotorik, während das Schreiben des Alphabets und der Zahlen erste Grundlagen vermittelt. Im Modus für freies Malen kann der Fantasie freien Lauf gelassen werden. Die beiliegenden Papierkarten lassen sich mit einem Clip einfach auf dem Bildschirm befestigen und dienen als Vorlage. Sechs der Karten sind beidseitig bedruckt und bieten Linien zum Üben, drei weitere zeigen das Alphabet und die Zahlen. Gemalte Inhalte können mit dem Feststellschieber gesperrt werden, um ein versehentliches Löschen zu verhindern. Die benötigte Batterie (1x CR2032) ist bereits im Lieferumfang enthalten.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kruse, Otto: Lesen und SchreibenLesen und Schreiben , Diese grundlegende Einführung wurde für die 3. Auflage um das Kapitel "Denken" erweitert. Kritisches Denken ist eine Voraussetzung für Lesen und Schreiben, aber wir lesen und schreiben auch, um unser Denken zu entwickeln. Anstatt mühsam aus Fehlern zu lernen, erfährt man hier alles über den richtigen Umgang mit Texten. Der Band hilft, die vielfältigen Anforderungen zu verstehen und passende Lösungen zu finden. Weitere wichtige Themen: Textsorten in Studium und Wissenschaft, Dokumentation des Gelesenen, Unterschiede zum schulischen Schreiben, Umgang mit Schreibblockaden, Lesen und Schreiben in Praxis und Beruf. , Sonstige > Wasser- & Sanitärsysteme , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20180326, Produktform: Kartoniert, Titel der Reihe: UTB basics#3355#~Studieren, aber richtig##, Autoren: Kruse, Otto, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 216, Keyword: Bachelor Thesis; Bachelorarbeit; Hausarbeit; Kritisches Lesen; Lehrbuch; Lesen; Masterarbeit; Schreibblockaden; Schreiben; Schreibprojekt; Seminararbeit; Studium; Umgang mit Texten; Wissenschaftlich Schreiben; Wissenschaftliche Abschlussarbeit; Wissenschaftliches Lesen und Schreiben; utb, Fachschema: Forschung (naturwissenschaftlich)~Lernen / Lernmethoden, Lerntechniken~Arbeit (geistig) / Wissenschaftliches Arbeiten~Wissenschaftliches Arbeiten - Wissenschaftlicher Mitarbeiter~Bildungssystem~Bildungswesen, Fachkategorie: Wissenschaftliche Forschung~Schreiben, Technical Writing, Styleguides~Schule und Lernen~Bildungssysteme und -strukturen, Bildungszweck: für die Hochschule, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Lerntechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 214, Breite: 151, Höhe: 18, Gewicht: 341, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825243036 9783825233556, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
ChatGPT zum Schreiben und Lesen wissenschaftliche Artikel, Taschenbuch von Gisela Haro-Esquivel,Pablo Ayala-Hernández, Verlag Unser Wissen,Chatgpt Zum Schreiben Und Lesen Wissenschaftliche Artikel, Taschenbuch Von Gisela Haro-esquivel,pablo Ayala-hernández, Verlag Unser Wissen, 978-620-9-06001-4, Seitenanzahl: 6443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gezielt Lesen & Schreiben trainieren bei LRS 1, SchulbücherDas Schulbuch "Gezielt Lesen & Schreiben trainieren bei LRS 1" richtet sich an Lernende der 1. bis 4. Klasse und bietet gezielte Übungen zur Verbesserung der Lese- und Schreibfähigkeiten. Es legt besonderen Wert auf die Laut-Buchstaben-Zuordnung, um ein solides Fundament für das Schreiben zu schaffen. Die Inhalte sind so gestaltet, dass sie die Arbeitsgeschwindigkeit der Schülerinnen und Schüler erhöhen und gleichzeitig die Schreibqualität verbessern. Mit 100 Seiten bietet das Buch eine Vielzahl an praxisnahen Aufgaben, die sowohl im Unterricht als auch im Selbststudium eingesetzt werden können. Der kartonierte Einband sorgt für eine hohe Langlebigkeit, während die klare Struktur des Buches das Lernen erleichtert. Dieses Lehrmittel ist ein wertvoller Begleiter für alle, die gezielt an den Herausforderungen von Lese-Rechtschreib-Schwierigkeiten arbeiten möchten.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
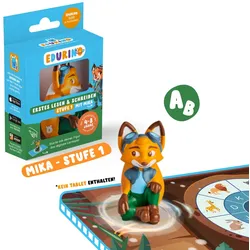
EDURINO Figur Mika"Erstes Lesen & Schreiben ab 4"Mit der EDURINO Figur Mika wird der Einstieg in die Welt der Buchstaben und Wörter zu einem aufregenden Abenteuer für Kinder ab 4 Jahren. Die Figur schaltet in der dazugehörigen Lern-App die spannende Spielwelt „Erstes Lesen & Schreiben“ frei. geeignet für Kinder von 4 bis 8 Jahren vermittelt spielerisch erste Lese- und Schreibkompetenzen kompatibel mit gängigen iOS-, Android- und Amazon Fire-Tablets Figur Mika dient als Schlüssel zur digitalen Lernwelt Gemeinsam mit der schlauen Füchsin Mika begeben sich Vorschulkinder auf eine Reise durch ferne Galaxien und entdecken dabei die Grundlagen der Sprache. Die Lerninhalte, die in Zusammenarbeit mit Pädagogen entwickelt wurden, umfassen das Erkennen von Reimen, Silben, Anlauten sowie langen und kurzen Wörtern. Zudem werden die richtige Stifthaltung und die Schreibmotorik gefördert. Um das Spiel zu starten, wird die kostenlose EDURINO App benötigt. Die Figur wird auf das Display des Tablets gestellt und schon öffnet sich das Lernabenteuer. Bitte beachten: Der EDURINO Eingabestift und ein Tablet sind nicht im Lieferumfang enthalten.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.