Domain blogprojekte.de kaufen?
Wir ziehen mit dem Projekt
blogprojekte.de um.
Sind Sie am Kauf der Domain
blogprojekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogprojekte.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Gezähmtes Lesen, wildes Schreiben, Fachbücher von Philipp HegelDie Entstehung und die Wirkung literarischer Texte zeitgleich in den Blick zu nehmen, ist das Ziel dieser Studie. Unter digitalen Bedingungen haben sich die editorische und die literaturwissenschaftliche Praxis in einer Weise verändert, die theoretische Reflexionen provoziert. Diese Reflexionen stehen nicht für sich allein, sondern sind Teile einer Geschichte von literaturtheoretischen wie editionswissenschaftlichen Überlegungen und sie können diese Geschichte in einem veränderten Licht erscheinen lassen. Sie können Methoden der nahen, langsamen und distanzierten Lektüre anwenden.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebrauchstexte lesen, verstehen, schreiben, Schulbücher von Jürgen KirchmannWer sich im Alltag sicher und möglichst eigenständig zurechtfinden möchte, muss so einiges an Leseleistung erbringen. Anleitungen, Formulare, Fahrpläne oder Warnhinweise - alles Gebrauchstexte, die uns täglich begegnen und die es zu entschlüsseln gilt. Fehlende oder unzureichende Lesefähigkeiten werden da schnell zum Problem. Dieses Buch bietet speziell für Schüler mit sonderpädagogischem Förderbedarf aufbereitete Übungsmaterialien zum Lesen, Verstehen und Schreiben bzw. Ausfüllen von Gebrauchstexten. Die Arbeitsblätter sind besonders einfach und klar aufgebaut und werden im veränderbaren Word-Format angeboten. So können Sie die Unterrichtsmaterialien individuell für Ihre Schüler anpassen.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Motiviert lesen und schreiben, Fachbücher von Maik PhilippWie man Lese- und Schreibmotivation fördern kann. Gut lesen und schreiben zu können, ist in schriftbasierten Gesellschaften eine immer wichtiger werdende Basiskompetenz. Dabei zählt nicht nur das kognitive Können der Schüler, sondern auch deren Fähigkeit, sich gerade bei Schwierigkeiten zu mobilisieren und zu motivieren. Nur wer ausreichend motiviert ist, setzt auch alle seine Fähigkeiten ein, um erfolgreich Texte zu verfassen und zu verstehen. Eine gezielte Förderung setzt Wissen voraus - gerade bei einem so unübersichtlichen Feld wie der schulischen Lese- und Schreibmotivation. Der vorliegende Band nimmt daher die beiden Bereiche Lesen und Schreiben systematisch in den Blick: Einführend klärt er die Begriffe Lese- und Schreibmotivation, beleuchtet die zentralen Dimensionen beider psychologischer Konstrukte aus theoretischer Sicht und wertet die empirischen Fakten aus.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder Lesen und Schreiben, Schulbücher von Mechthild DehnKlappentext Beginnt Lesen und Schreiben wirklich erst in der Schule? Warum ist Lesen manchmal so schwer? Und wieso müssen Schulanfänger mit dem Alphabet und den arabischen Zahlen gleich zwei Schriftsysteme lernen? Die Autorin hat über Jahrzehnte in der Schule und in der eigenen Familie erforscht wie Kinder mit dem Lernen von Lesen und Schreiben beginnen. Entstanden ist ein Buch für alle, die Kinder in den ersten zehn Lebensjahren in die Welt der Schrift einführen. Kinder & Lesen und Schreiben informiert über wichtige Entwicklungsschritte, zeigt an Beispielen, wie Kinder Lernfortschritte machen und wie leistungsstarke Schüler in der Klasse gefordert werden können. Das Buch informiert über Leseschwierigkeiten und Legasthenie und über die Lernziele, die am Ende der Grundschule erreicht werden sollen. Und wenn Mechthild Dehn die schwierige Beziehung von Laut und Buchstabe erläutert oder erklärt, warum das lateinische Alphabet eigentlich zu wenig Buchstaben für das Deutsche hat, erfahren Erwachsene unterhaltsam wie die Rechtschreibung eigentlich funktioniert. Ein Buch für Eltern, ErzieherInnen und LehrerInnen. Die Autorin: Prof. Dr. Mechthild Dehn, geb.1941, hat als Lehrerin vor allem in der Grundschule gearbeitet. Seit 1978 ist sie Professorin für Erziehungswissenschaft und Didaktik der deutschen Sprache und Literatur an der Universität Hamburg. 2006 wurde ihr für ihre wissenschaftliche Arbeit der Erhard-Friedrich-Preis für Deutschdidaktik verliehen.25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
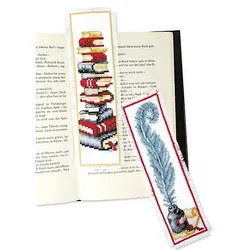
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gezähmtes Lesen, wildes Schreiben, Fachbücher von Philipp HegelDie Entstehung und die Wirkung literarischer Texte zeitgleich in den Blick zu nehmen, ist das Ziel dieser Studie. Unter digitalen Bedingungen haben sich die editorische und die literaturwissenschaftliche Praxis in einer Weise verändert, die theoretische Reflexionen provoziert. Diese Reflexionen stehen nicht für sich allein, sondern sind Teile einer Geschichte von literaturtheoretischen wie editionswissenschaftlichen Überlegungen und sie können diese Geschichte in einem veränderten Licht erscheinen lassen. Sie können Methoden der nahen, langsamen und distanzierten Lektüre anwenden.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebrauchstexte lesen, verstehen, schreiben, Schulbücher von Jürgen KirchmannWer sich im Alltag sicher und möglichst eigenständig zurechtfinden möchte, muss so einiges an Leseleistung erbringen. Anleitungen, Formulare, Fahrpläne oder Warnhinweise - alles Gebrauchstexte, die uns täglich begegnen und die es zu entschlüsseln gilt. Fehlende oder unzureichende Lesefähigkeiten werden da schnell zum Problem. Dieses Buch bietet speziell für Schüler mit sonderpädagogischem Förderbedarf aufbereitete Übungsmaterialien zum Lesen, Verstehen und Schreiben bzw. Ausfüllen von Gebrauchstexten. Die Arbeitsblätter sind besonders einfach und klar aufgebaut und werden im veränderbaren Word-Format angeboten. So können Sie die Unterrichtsmaterialien individuell für Ihre Schüler anpassen.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Motiviert lesen und schreiben, Fachbücher von Maik PhilippWie man Lese- und Schreibmotivation fördern kann. Gut lesen und schreiben zu können, ist in schriftbasierten Gesellschaften eine immer wichtiger werdende Basiskompetenz. Dabei zählt nicht nur das kognitive Können der Schüler, sondern auch deren Fähigkeit, sich gerade bei Schwierigkeiten zu mobilisieren und zu motivieren. Nur wer ausreichend motiviert ist, setzt auch alle seine Fähigkeiten ein, um erfolgreich Texte zu verfassen und zu verstehen. Eine gezielte Förderung setzt Wissen voraus - gerade bei einem so unübersichtlichen Feld wie der schulischen Lese- und Schreibmotivation. Der vorliegende Band nimmt daher die beiden Bereiche Lesen und Schreiben systematisch in den Blick: Einführend klärt er die Begriffe Lese- und Schreibmotivation, beleuchtet die zentralen Dimensionen beider psychologischer Konstrukte aus theoretischer Sicht und wertet die empirischen Fakten aus.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder Lesen und Schreiben, Schulbücher von Mechthild DehnKlappentext Beginnt Lesen und Schreiben wirklich erst in der Schule? Warum ist Lesen manchmal so schwer? Und wieso müssen Schulanfänger mit dem Alphabet und den arabischen Zahlen gleich zwei Schriftsysteme lernen? Die Autorin hat über Jahrzehnte in der Schule und in der eigenen Familie erforscht wie Kinder mit dem Lernen von Lesen und Schreiben beginnen. Entstanden ist ein Buch für alle, die Kinder in den ersten zehn Lebensjahren in die Welt der Schrift einführen. Kinder & Lesen und Schreiben informiert über wichtige Entwicklungsschritte, zeigt an Beispielen, wie Kinder Lernfortschritte machen und wie leistungsstarke Schüler in der Klasse gefordert werden können. Das Buch informiert über Leseschwierigkeiten und Legasthenie und über die Lernziele, die am Ende der Grundschule erreicht werden sollen. Und wenn Mechthild Dehn die schwierige Beziehung von Laut und Buchstabe erläutert oder erklärt, warum das lateinische Alphabet eigentlich zu wenig Buchstaben für das Deutsche hat, erfahren Erwachsene unterhaltsam wie die Rechtschreibung eigentlich funktioniert. Ein Buch für Eltern, ErzieherInnen und LehrerInnen. Die Autorin: Prof. Dr. Mechthild Dehn, geb.1941, hat als Lehrerin vor allem in der Grundschule gearbeitet. Seit 1978 ist sie Professorin für Erziehungswissenschaft und Didaktik der deutschen Sprache und Literatur an der Universität Hamburg. 2006 wurde ihr für ihre wissenschaftliche Arbeit der Erhard-Friedrich-Preis für Deutschdidaktik verliehen.25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gezielt Lesen & Schreiben trainieren bei LRS 1, SchulbücherDas Schulbuch "Gezielt Lesen & Schreiben trainieren bei LRS 1" richtet sich an Lernende der 1. bis 4. Klasse und bietet gezielte Übungen zur Verbesserung der Lese- und Schreibfähigkeiten. Es legt besonderen Wert auf die Laut-Buchstaben-Zuordnung, um ein solides Fundament für das Schreiben zu schaffen. Die Inhalte sind so gestaltet, dass sie die Arbeitsgeschwindigkeit der Schülerinnen und Schüler erhöhen und gleichzeitig die Schreibqualität verbessern. Mit 100 Seiten bietet das Buch eine Vielzahl an praxisnahen Aufgaben, die sowohl im Unterricht als auch im Selbststudium eingesetzt werden können. Der kartonierte Einband sorgt für eine hohe Langlebigkeit, während die klare Struktur des Buches das Lernen erleichtert. Dieses Lehrmittel ist ein wertvoller Begleiter für alle, die gezielt an den Herausforderungen von Lese-Rechtschreib-Schwierigkeiten arbeiten möchten.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lesen und Schreiben lernen, Fachbücher von Wolfgang SchneiderDieses Buch beschäftigt sich mit der Frage, welche Voraussetzungen erfüllt sein müssen, damit Kinder erfolgreich lesen und schreiben lernen. Es richtet sich an alle, die sich für die Hintergründe des Schriftspracherwerbs interessieren, d.h. Eltern, Lehrkräfte, Pädagogen unterschiedlicher Fachrichtungen und Psychologen. Lernen Sie, welche Erklärungen für den Erwerb des Lesens und Rechtschreibens eher auf Mythen beruhen und welche wirklich wissenschaftlich fundiert sind. Wesentliche Inhalte des Buchs betreffen die besondere Rolle von sogenannten Vorläuferfertigkeiten des Schriftspracherwerbs, also die frühen Kompetenzen von Vorschulkindern, die Eltern und pädagogische Fachkräfte durchaus bedeutsam beeinflussen können. Die Rolle von Lese- und Rechtschreibmethoden im Anfangsunterricht wird ebenso kritisch beleuchtet wie der Einfluss von Medien auf den Erwerb der Schriftsprache.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.